什么是 Statistical Volatility?
Statistical Volatility° 分析历史波动模式,帮助你判断显著走势最可能在何时何地出现。本文介绍热力图与柱状图视图、实时位移检测、用于找出活跃时段的 Graph Pane、FVG 等可视化方式、时间与日期过滤,以及与 Statistical Mapping° 的配合。
核心概念
Statistical Volatility 分析历史波动模式,帮助判断何时何地最可能出现显著走势。它提供统计框架,识别异常市场行为和高概率反转区域。
工作方式
指标收集历史周期的波动数据,投射当前和未来的预期波动。将当前行为与历史均值对比,便能发现统计上显著的价格移动。
热力图与柱状视图
波动数据以热力图/柱状图展示,方便看到预期波动及不同时段、价格层的活动模式。
实时位移检测
对比历史均值,高波动蜡烛会被高亮。将当前波动叠加历史数据,可及时发现异常行为。
这样你能判断移动是否超出常态,并定位潜在的高概率反转区。
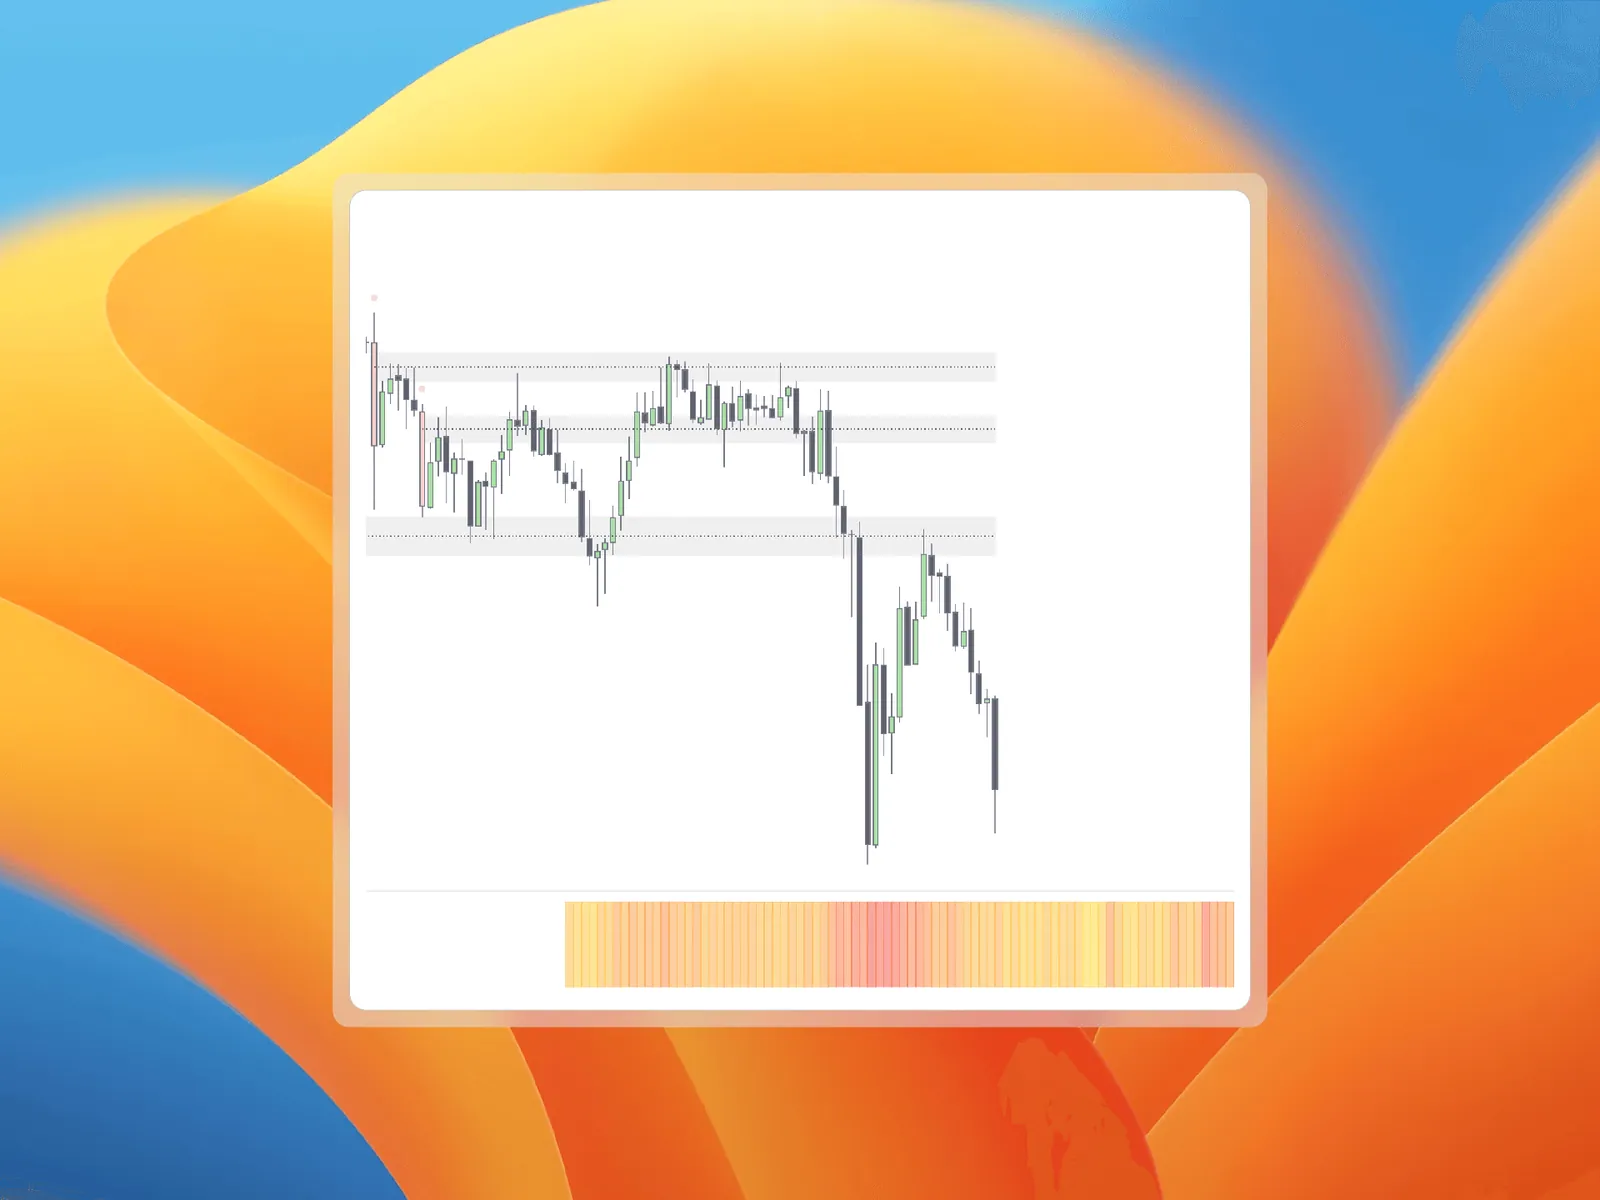
Graph Pane:找出活跃时段
Graph Pane 实时跟踪当前波动 vs 历史模式,突出显示持续高波动的时段(如亚洲/伦敦开盘、重要美数据、纽交所开盘)。
叠加后可直接判断当前环境是常态还是异常。解读这张图的分步指南见 Statistical Volatility°:找出活跃时段。
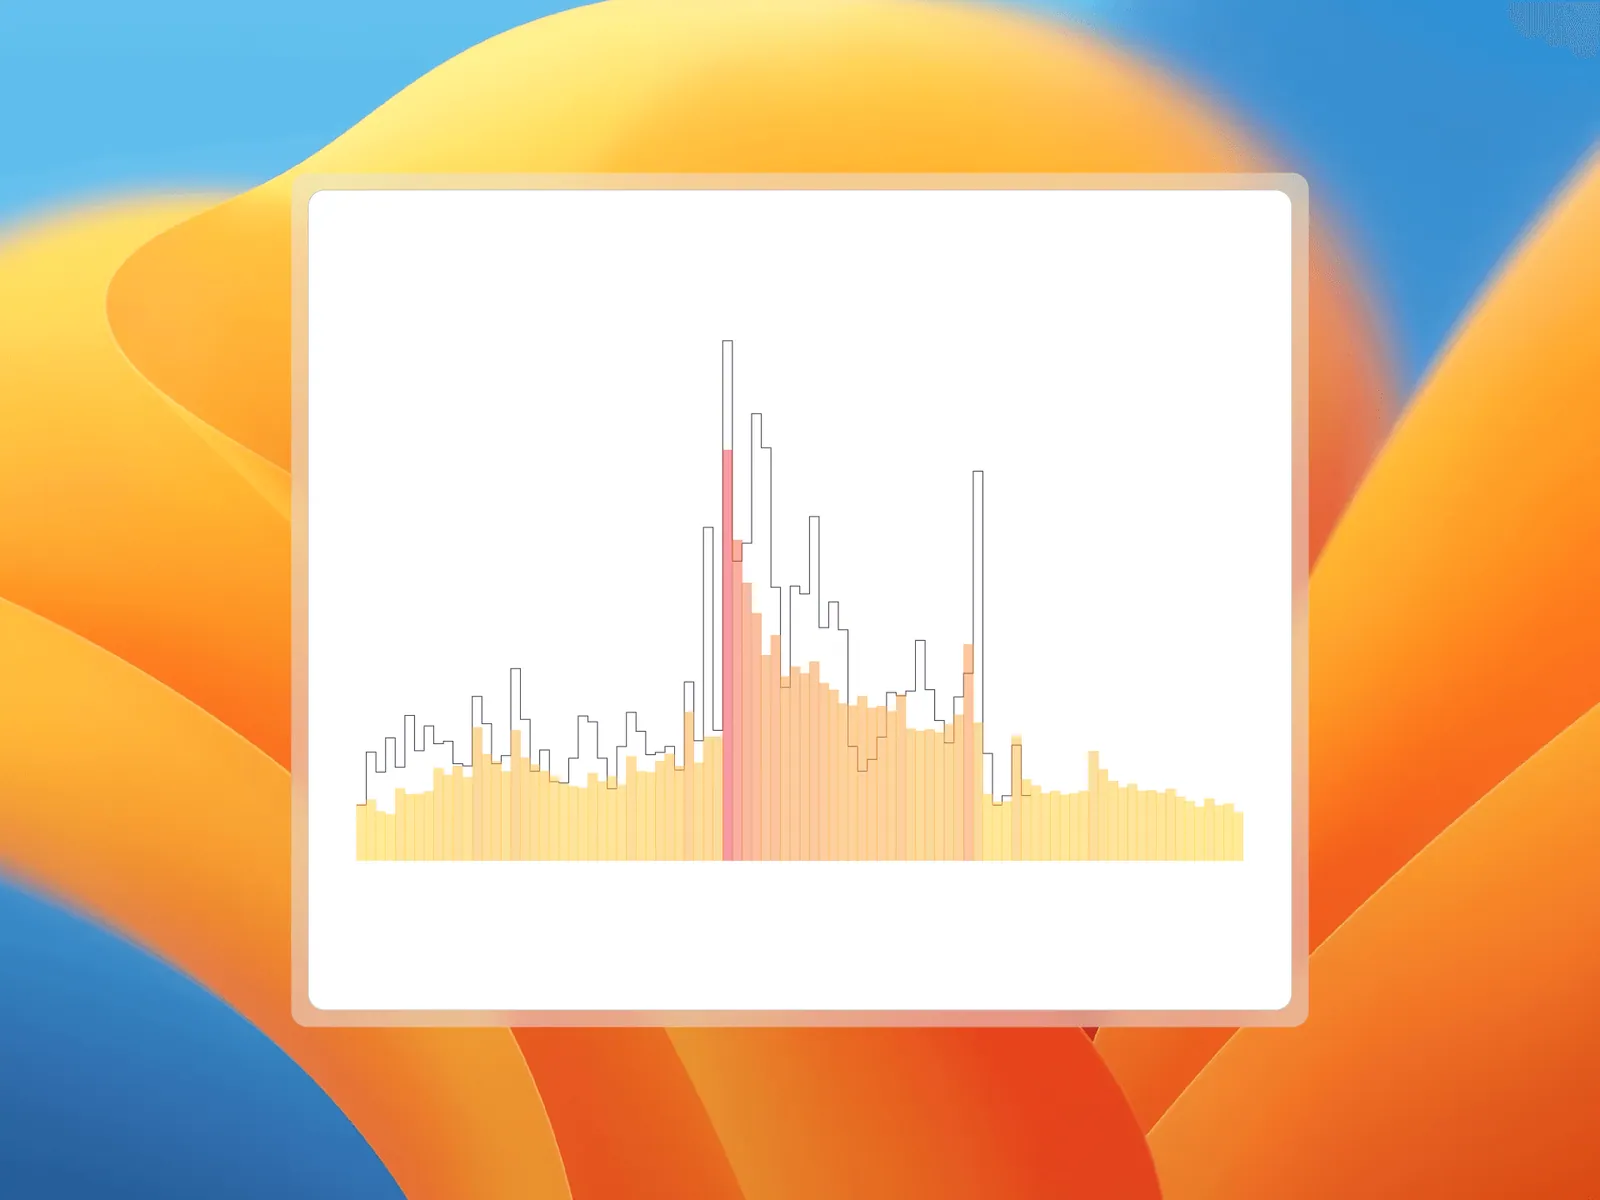
Statistical Displacement Strength
可配置的 displacement 等级,用于按统计显著性过滤波动。
可选视图
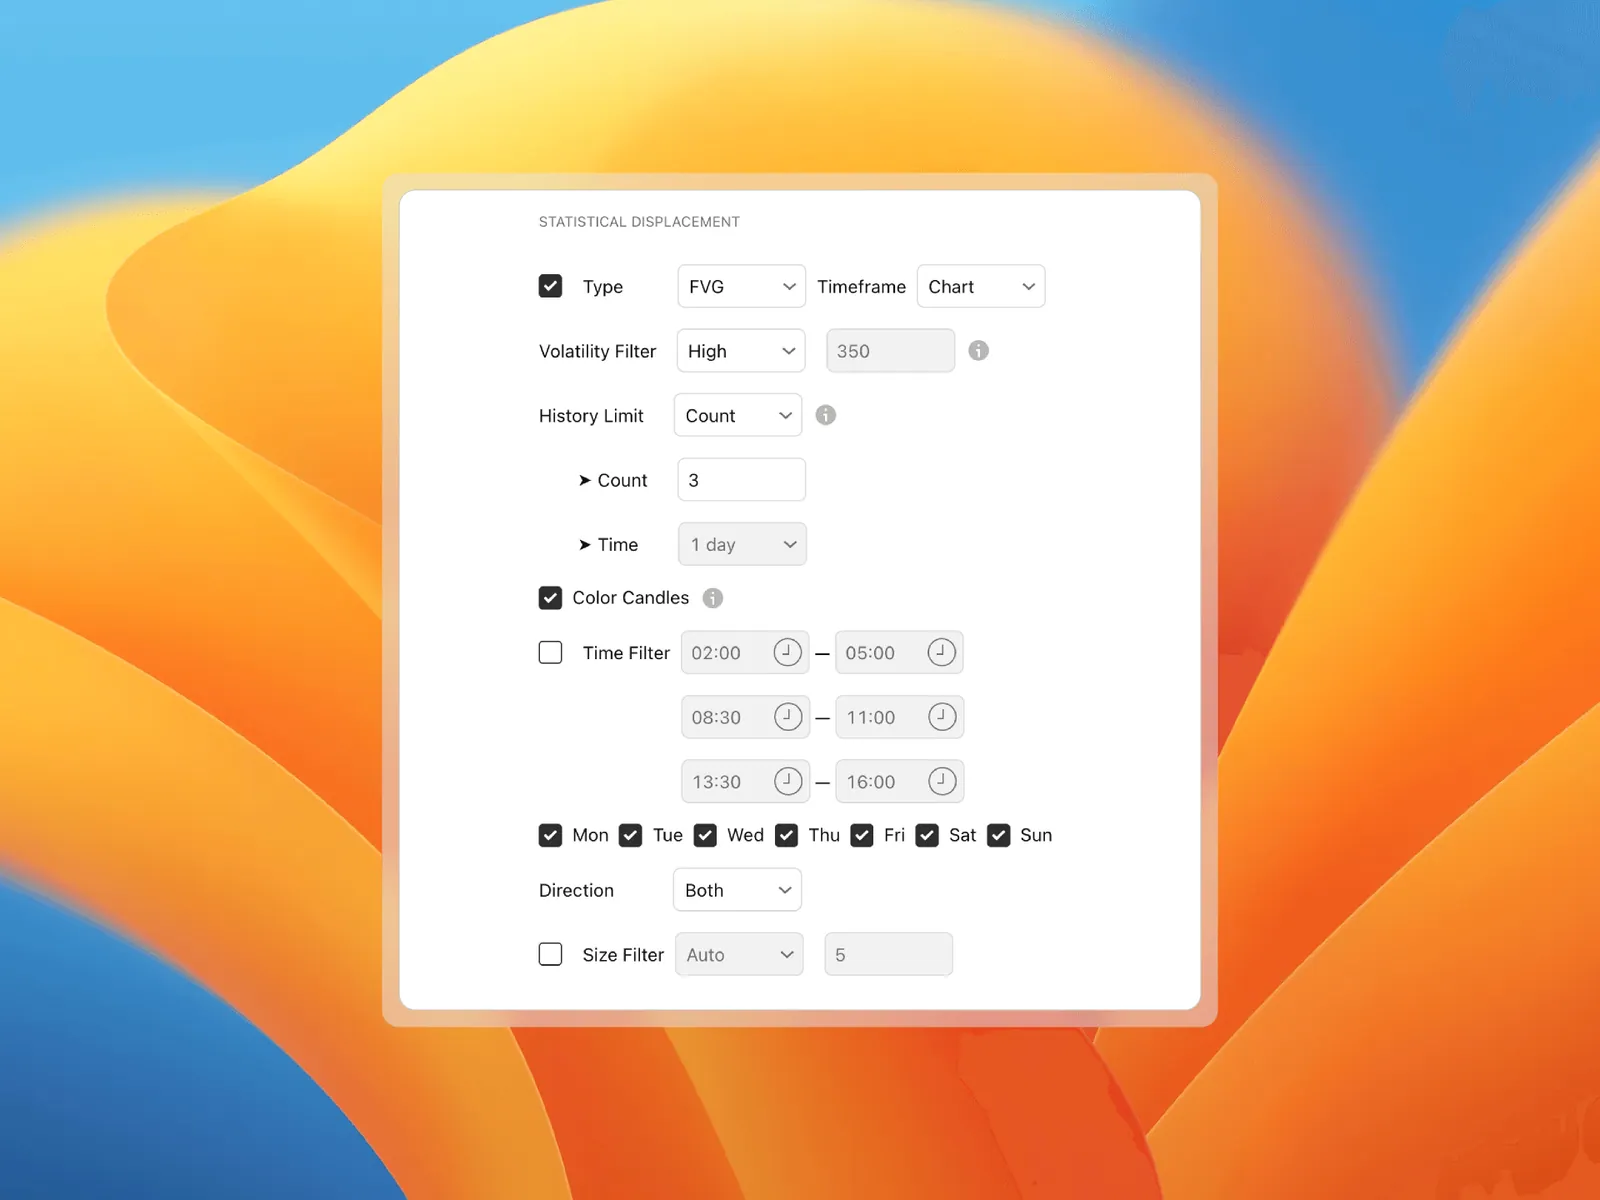
支持 Fair Value Gap(FVG)、High-Low 范围或 Open-Close 视角,自选最契合你的分析方式。
时间/日期过滤
聚焦关键时段,过滤噪声,保留统计相关的窗口。
实战应用
依靠实时位移 + 过滤,StatVol 帮你:
- 找出统计上最可能出现大幅波动的时段
- 按预期波动窗口规划入场
- 将止损/目标与典型波动区间对齐
- 第一时间识别偏离常态的市场行为
与 Statistical Mapping 协同
Statistical Mapping 关注价格水平与反转点;Statistical Volatility 补充幅度与时间。两者结合,形成完整统计框架。
用 StatVol 验证朝 StatMap 水平移动的显著性,避免把正常波动当成信号。
配置步骤
设置 StatVol:
- 打开 Statistical Volatility 设置
- 选择 Displacement Strength
- 选择视图(FVG / High-Low / Open-Close)
- 配置时间/日期过滤
- 启用 Graph Pane 进行实时跟踪
这样可在保持统计严谨的前提下,按你的风格与周期灵活应用。所有选项都列在 StatMap° v4 设置参考 中,产品概览见 Statistical Volatility° 页面。
放到你的图表上
获取 TradingView 版 Statistical Mapping° 与 Statistical Volatility°,或向 StatMap AI 询问设置问题。
相关文章
什么是 Statistical Mapping?
Statistical Mapping° 基于历史价格行为,在 TradingView 上为任意时间框架和会话投射五个关键水平。本文解释 Distribution 与 Manipulation 的含义,并介绍多时间框架与自定义会话、自定义每日锚点、时间投射和流动性分析等主要功能。
Mean 与 Median 在交易中的区别
Mean(均值)与 Median(中位数)在交易中各有用途。本文用 NQ 的会话点数示例说明两者的区别,以及 NFP、CPI 等新闻造成的极值如何拉高均值,并介绍 Statistical Mapping° 中 Mean、Median 和 Both 三种计算方法分别适合什么场景。
衡量区间:点数还是百分比?
用点数还是百分比衡量价格区间,会改变你对趋势与波动的理解。本文以纳斯达克不同年份的 1,000 点为例说明两者的差异,并介绍在 StatMap° 与 StatVol° 的 Calculation Unit 中何时选择 Percent,何时选择 Points 更合适。